Chat Zalo
Nội dung bài viết
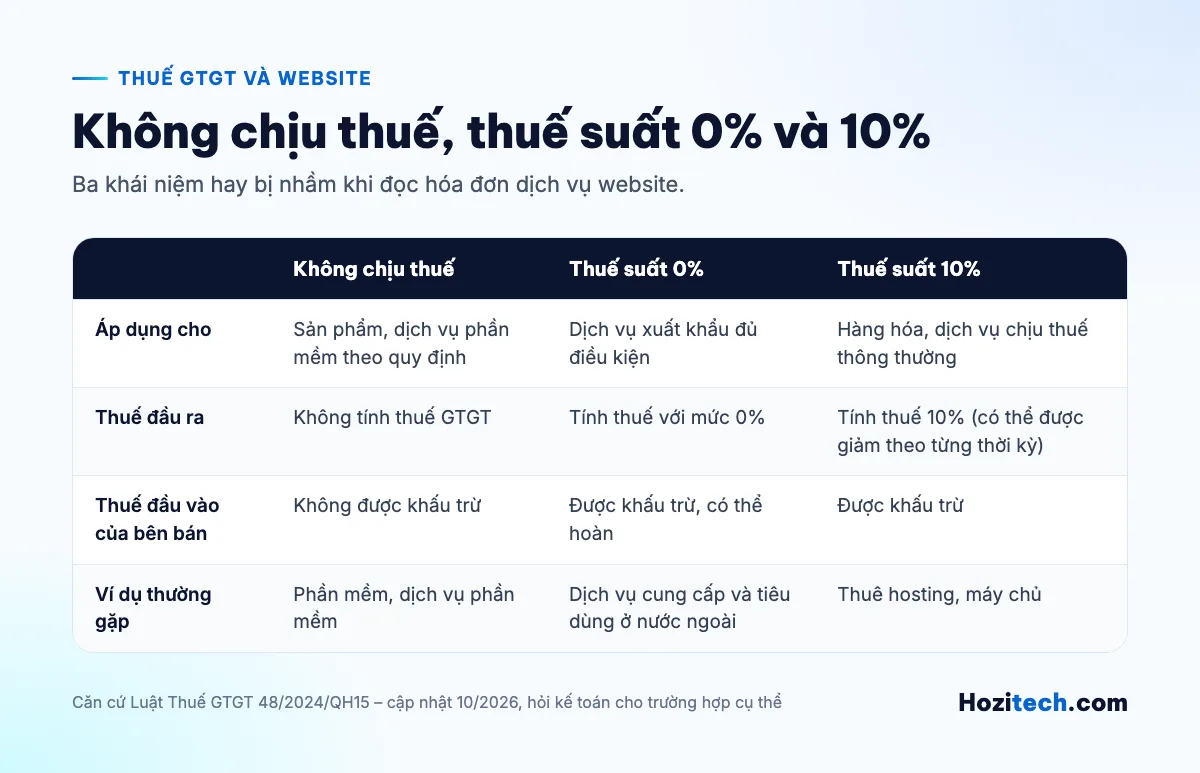
Theo Luật Thuế GTGT số 48/2024/QH15 (hiệu lực 01/07/2025), sản phẩm phần mềm và dịch vụ phần mềm theo quy định của pháp luật thuộc đối tượng không chịu thuế GTGT. Dịch vụ thiết kế website chỉ không chịu thuế khi được xác định là dịch vụ phần mềm; nếu không, nó chịu thuế như dịch vụ thông thường. Hosting, máy chủ đi kèm thường chịu thuế GTGT.
Thông tin cập nhật tháng 10/2026, dựa trên văn bản chúng tôi kiểm tra được. Hiện có những cách hiểu khác nhau về việc xếp thiết kế website vào dịch vụ phần mềm, nên hãy kiểm tra lại với cơ quan thuế hoặc kế toán trước khi ký hợp đồng, xuất hóa đơn.
Thuế GTGT là gì và ai phải nộp?
Thuế giá trị gia tăng (GTGT, hay VAT) là thuế tính trên phần giá trị tăng thêm của hàng hóa, dịch vụ từ sản xuất, lưu thông đến tiêu dùng. Người nộp thuế là tổ chức, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế và tổ chức, cá nhân nhập khẩu hàng hóa chịu thuế. Người mua là bên thực tế chịu khoản thuế này thông qua giá thanh toán.
Căn cứ pháp lý hiện hành
- Luật Thuế giá trị gia tăng số 48/2024/QH15, hiệu lực từ 01/07/2025 (thay Luật Thuế GTGT 2008 và các luật sửa đổi). Khoản 21 Điều 5 quy định sản phẩm phần mềm, dịch vụ phần mềm theo quy định của pháp luật thuộc đối tượng không chịu thuế.
- Nghị định 181/2025/NĐ-CP hướng dẫn Luật Thuế GTGT, hiệu lực từ 01/07/2025. Khoản 13 Điều 4 nêu sản phẩm phần mềm và dịch vụ phần mềm theo quy định của pháp luật về công nghệ thông tin, pháp luật về công nghiệp công nghệ số và pháp luật liên quan thuộc đối tượng không chịu thuế.
- Nghị định 71/2007/NĐ-CP về công nghiệp công nghệ thông tin: khoản 10 Điều 3 định nghĩa dịch vụ phần mềm là hoạt động trực tiếp hỗ trợ, phục vụ việc sản xuất, cài đặt, khai thác, sử dụng, nâng cấp, bảo hành, bảo trì phần mềm và các hoạt động tương tự liên quan đến phần mềm.
- Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP: giảm 2% thuế suất GTGT cho nhóm hàng hóa, dịch vụ đang chịu 10% (từ 01/07/2025 đến 31/12/2026), trừ các nhóm bị loại trừ trong phụ lục của Nghị định.
Các văn bản cũ như Thông tư 219/2013/TT-BTC, Thông tư 06/2012/TT-BTC hướng dẫn luật cũ; những công văn trả lời trước năm 2025 chỉ nên dùng để tham khảo cách hiểu, không phải căn cứ áp dụng hiện nay.
Thiết kế website có chịu thuế GTGT không?
Câu trả lời phụ thuộc vào nội dung công việc trong hợp đồng:
- Trường hợp được xác định là dịch vụ phần mềm (lập trình, xây dựng, cài đặt, nâng cấp, bảo trì phần mềm website theo quy định về công nghệ thông tin): thuộc đối tượng không chịu thuế GTGT. Hóa đơn không ghi thuế suất GTGT.
- Trường hợp không đáp ứng tiêu chí dịch vụ phần mềm theo quy định: chịu thuế GTGT với thuế suất phổ thông 10%. Việc có được giảm xuống 8% theo Nghị quyết 204/2025/QH15 hay không phụ thuộc dịch vụ đó có nằm trong danh mục loại trừ của Nghị định 174/2025/NĐ-CP hay không.
Thực tế, một số tài liệu hướng dẫn xếp thiết kế website vào dịch vụ phần mềm (không chịu thuế), số khác coi là dịch vụ công nghệ thông tin chịu thuế. Vì vậy, doanh nghiệp nên mô tả rõ hạng mục công việc trong hợp đồng và hỏi cơ quan thuế quản lý hoặc kế toán để áp dụng thống nhất.
Các khoản đi kèm website chịu thuế thế nào?
| Hạng mục | Thuế GTGT thường áp dụng | Lưu ý |
|---|---|---|
| Lập trình, thiết kế website (dịch vụ phần mềm) | Không chịu thuế | Cần đáp ứng tiêu chí dịch vụ phần mềm theo quy định |
| Thuê hosting, máy chủ, VPS | Chịu thuế | Kiểm tra mức thuế suất hiện hành trên hóa đơn của nhà cung cấp |
| Tên miền | Tùy loại phí | Phí đăng ký, duy trì tên miền .vn gồm lệ phí và phí dịch vụ; hỏi nhà đăng ký |
| Viết nội dung, chụp ảnh, quảng cáo | Chịu thuế | Không phải dịch vụ phần mềm |
| Dịch vụ cung cấp cho khách ở nước ngoài | Có thể áp dụng 0% hoặc không chịu thuế | Phụ thuộc điều kiện xuất khẩu dịch vụ và loại dịch vụ |
Khi hợp đồng gộp nhiều hạng mục, nên tách riêng từng dòng (thiết kế, hosting, tên miền, nội dung) để áp dụng đúng chính sách thuế cho từng phần.
"Không chịu thuế" khác "thuế suất 0%" thế nào?
- Không chịu thuế: không thuộc phạm vi tính thuế GTGT; bên bán không tính thuế đầu ra và cũng không được khấu trừ thuế GTGT đầu vào liên quan.
- Thuế suất 0%: vẫn là đối tượng chịu thuế (chủ yếu hàng hóa, dịch vụ xuất khẩu đủ điều kiện) nhưng mức thuế bằng 0; bên bán được khấu trừ và có thể được hoàn thuế đầu vào.
Một số bài viết trên mạng ghi thiết kế website "chỉ được miễn trong 4 năm đầu" — thông tin này không có căn cứ trong Luật Thuế GTGT và đã được gỡ bỏ.
Thuê thiết kế website có cần lấy hóa đơn không?
Nên lấy. Hóa đơn điện tử là chứng từ để doanh nghiệp hạch toán chi phí và là bằng chứng giao dịch giữa hai bên. Khi nhận hóa đơn, kiểm tra:
- Tên, mã số thuế hai bên đúng với hợp đồng.
- Từng hạng mục ghi rõ (thiết kế website, hosting, tên miền…), không gộp chung một dòng nếu chính sách thuế khác nhau.
- Cách ghi thuế suất phù hợp với hướng dẫn của cơ quan thuế cho từng hạng mục.
Nếu website được ghi nhận là tài sản cố định vô hình hay chi phí trả trước, phân bổ thế nào là câu hỏi kế toán riêng; hãy trao đổi với kế toán doanh nghiệp của bạn.
Kinh nghiệm từ Hozitech
Bảng giá thiết kế website của Hozitech ghi rõ giá chưa gồm VAT; cách ghi hóa đơn cho từng hạng mục (thiết kế, hosting, tên miền) nên được thống nhất trong hợp đồng để kế toán hai bên đối chiếu dễ dàng. Khi lập dự toán, bạn nên tính đủ chi phí thiết kế, hosting, tên miền gia hạn hằng năm và thuế (nếu có) để tránh chênh lệch ngân sách.
Xem chi tiết các gói và chi phí tại bảng giá thiết kế website, tìm hiểu dịch vụ hosting và tên miền, hoặc đọc thêm có nên chọn dịch vụ thiết kế website giá rẻ trước khi quyết định.
Bài viết mang tính tham khảo, không thay thế tư vấn thuế. Thông tin cập nhật tháng 10/2026, nên kiểm tra lại với cơ quan thuế/kế toán.
Về tác giả
Nhân viên Marketing
Tôi là Ly, hiện là nhân viên Marketing tại Hozitech, với hơn 4 năm kinh nghiệm trong lĩnh vực SEO & Inbound Marketing, tôi đã chia sẻ rất nhiều kiến thức bổ ích và thúc đẩy doanh số của mảng Dịch vụ SEO và Đào tạo SEO. Tôi hy vọng kiến thức tôi chia sẻ mang lại giá trị hữu ích thúc đẩy chiến dịch SEO & Marketing của doanh nghiệp bạn.
Câu hỏi thường gặp